Blog | 21. September 2026
Steigende Zinsen: Was Unternehmen jetzt bei ihrer Finanzierung beachten sollten
Steigende Zinsen verändern die Finanzierungskosten für Unternehmen spürbar. In diesem Artikel erfahren Sie, was die aktuelle EZB-Zinspolitik für KMU bedeutet und wie Sie Ihre Finanzierung jetzt strategisch aufstellen.

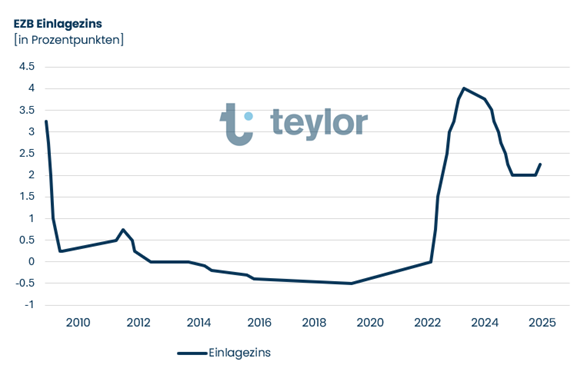
Die Zinsentwicklung im Euroraum hat erneut die Richtung gewechselt. Am 11. Juni 2026 beschloss die Europäische Zentralbank (EZB), ihre drei Leitzinssätze um jeweils 25 Basispunkte anzuheben. Seit dem 17. Juni liegt der für die Geldpolitik besonders relevante Einlagesatz damit bei 2,25 %.
Auslöser für diese Entwickelung ist vor allem der erneute Inflationsdruck infolge höherer Energiepreise und des Kriegs im Nahen Osten. Die Inflation im Euroraum lag im Mai bei 3,2 %. Gleichzeitig hat die EZB ihre Inflationsprognose nach oben korrigiert und erwartet für 2026 nun durchschnittlich 3,0 %.
Für Unternehmen ist diese Entwicklung unmittelbar relevant: Höhere Leitzinsen können Finanzierungen verteuern und Investitionsentscheidungen beeinflussen. Gleichzeitig bedeutet ein höheres Zinsniveau nicht automatisch, dass Unternehmen geplante Investitionen verschieben sollten.
Entscheidend ist vielmehr, Finanzierungsbedarf, Investitionsrendite und Liquidität gemeinsam zu betrachten.
Abbildung 1: EZB-Einlagezins, historische Entwicklung
Quelle: Europäische Zentralbank, Teylor AG, Stand Juni 2026
Warum hat die EZB die Zinsen wieder erhöht?
Die EZB nutzt ihre Leitzinsen, um die Preisentwicklung im Euroraum zu beeinflussen. Steigt die Inflation zu stark, können höhere Zinsen die Nachfrage dämpfen und damit mittelfristig den Preisdruck reduzieren.
Die aktuelle Situation ist allerdings komplexer. Ein wesentlicher Treiber des jüngsten Inflationsanstiegs sind höhere Energiepreise. Im Mai 2026 lag die Energieinflation im Euroraum bei 10,9 %. Solche angebotsseitigen Preisschocks lassen sich durch höhere Zinsen nur begrenzt direkt beeinflussen.
Gleichzeitig besteht für die EZB das Risiko, dass höhere Energiepreise auf andere Waren und Dienstleistungen übergreifen und sich der Inflationsdruck dadurch verfestigt. Vor diesem Hintergrund entschied sich der EZB-Rat im Juni für die Zinserhöhung.
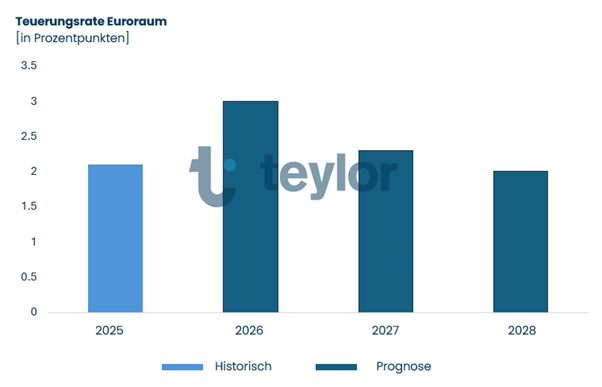
Die neuen Projektionen zeigen, wie anspruchsvoll das Umfeld bleibt: Für 2026 erwartet die EZB eine durchschnittliche Inflation von 3,0 %. 2027 soll sie auf 2,3 % und 2028 auf 2,0 % zurückgehen.
Abbildung 2: Inflationsprognose für den Euroraum
Quelle: Projektionen der Fachleute des Eurosystems, Teylor AG, Stand Juni 2026
Für Unternehmen bedeutet das vor allem: Die weitere Zinsentwicklung bleibt unsicher. Die EZB legt sich ausdrücklich nicht auf einen bestimmten Zinspfad fest, sondern will ihre Entscheidungen von Sitzung zu Sitzung anhand der Inflations- und Wirtschaftsdaten treffen.
Finanzierungsentscheidungen ausschließlich von der Hoffnung auf kurzfristig wieder sinkende Zinsen abhängig zu machen, ist deshalb mit Risiken verbunden.
Was bedeuten steigende Zinsen für Unternehmen?
Steigende Leitzinsen können sich auf verschiedene Bereiche der Unternehmensfinanzierung auswirken. Neue Kredite können teurer werden, Anschlussfinanzierungen zu anderen Konditionen erfolgen und die Wirtschaftlichkeit geplanter Investitionen kann sich verändern.
Besonders relevant ist das für Unternehmen, die:
größere Investitionen planen,
kurzfristig zusätzliche Liquidität benötigen,
bestehende Kredite refinanzieren müssen,
einen hohen Fremdkapitalanteil haben,
mit variabel verzinsten Finanzierungen arbeiten.
Gleichzeitig sollte die Zinsentwicklung nicht isoliert betrachtet werden. Entscheidend ist, welche Gesamtkosten eine Finanzierung verursacht und welchen wirtschaftlichen Nutzen das finanzierte Vorhaben schafft.
Teylor-Einschätzung: Die Zinserhöhung erhöht den Druck auf Unternehmen, Finanzierungsvorhaben genauer zu kalkulieren. Pauschales Abwarten ist jedoch nicht automatisch die beste Strategie. Gerade weil die weitere Zinsentwicklung unsicher ist, sollten Unternehmen verschiedene Szenarien durchrechnen und prüfen, ob sich eine Investition auch unter höheren Finanzierungskosten wirtschaftlich trägt.
Sollten Unternehmen Investitionen wegen höherer Zinsen verschieben?
Diese Frage lässt sich nicht pauschal beantworten.
Entscheidend ist, ob der erwartete wirtschaftliche Nutzen einer Investition ihre Kosten rechtfertigt. Eine neue Maschine kann beispielsweise Produktionskosten senken, zusätzliche Kapazitäten schaffen oder die Produktivität erhöhen. Digitalisierung kann Prozesse effizienter machen. Eine Expansion kann neue Umsatzpotenziale erschließen.
Höhere Finanzierungskosten verändern die Kalkulation – sie machen eine wirtschaftlich sinnvolle Investition aber nicht zwangsläufig unwirtschaftlich.
Unternehmen sollten deshalb insbesondere prüfen:
Welche zusätzlichen Erträge oder Einsparungen schafft die Investition?
Wie verändern höhere Zinsen die Gesamtkosten?
Welche Laufzeit passt zum wirtschaftlichen Nutzen des Vorhabens?
Wie wirkt sich die Finanzierung auf die laufende Liquidität aus?
Bleibt ausreichend finanzieller Puffer für unerwartete Entwicklungen?
Statt Investitionen allein aufgrund des Zinsumfelds aufzuschieben, sollten Unternehmen verschiedene Szenarien kalkulieren und Finanzierungsoptionen vergleichen.
Einen Überblick über mögliche Lösungen bietet unser Beitrag zu 5 Finanzierungsformen für KMU.
Warum Liquiditätsplanung bei steigenden Zinsen wichtiger wird
Höhere Finanzierungskosten wirken sich nicht nur auf neue Investitionen aus. Sie können auch die laufende Finanzplanung verändern.
Besonders bei Anschlussfinanzierungen oder variabel verzinsten Krediten können höhere Zinsen dazu führen, dass künftig mehr Liquidität für Zins- und Tilgungszahlungen benötigt wird.
Unternehmen sollten deshalb frühzeitig prüfen:
Welche Finanzierungen laufen in den kommenden Monaten und Jahren aus?
Welche Kredite sind variabel verzinst?
Wie stark würde eine höhere Zinsbelastung den Cashflow beeinflussen?
Besteht ausreichend Liquidität für Investitionen und laufende Verpflichtungen?
Welche finanziellen Reserven stehen bei unerwarteten Entwicklungen zur Verfügung?
Eine realistische Liquiditätsplanung hilft dabei, unterschiedliche Zinsszenarien abzubilden und mögliche Finanzierungslücken frühzeitig zu erkennen.
Auch die Kapitaldienstfähigkeit gewinnt an Bedeutung. Sie zeigt, ob ein Unternehmen Zins- und Tilgungszahlungen dauerhaft aus dem laufenden Geschäft erwirtschaften kann und spielt bei Finanzierungsentscheidungen eine wichtige Rolle.
Welche Finanzierung passt in einem höheren Zinsumfeld?
Nicht jede Finanzierung reagiert gleich auf steigende Zinsen – und nicht jede Finanzierungsform passt zu jedem Kapitalbedarf.
Je nach Vorhaben können unter anderem infrage kommen:
Firmenkredite für größere Investitionen,
Betriebsmittelkredite für den laufenden Kapitalbedarf,
Factoring, um Liquidität aus offenen Forderungen früher verfügbar zu machen,
Leasing für Maschinen oder Fahrzeuge,
alternative Finanzierungslösungen und Kreditfonds.
Beim Vergleich sollte deshalb nicht ausschließlich auf den nominalen Zinssatz geschaut werden.
Relevant sind beispielsweise auch:
Gesamtkosten der Finanzierung,
Laufzeit,
Tilgungsstruktur,
Flexibilität,
mögliche Sondertilgungen,
erforderliche Sicherheiten,
Geschwindigkeit der Finanzierung.
Die günstigste Finanzierung auf dem Papier muss nicht zwangsläufig die Lösung sein, die am besten zum Unternehmen und zum jeweiligen Vorhaben passt.
Was Unternehmen selbst für bessere Finanzierungskonditionen tun können
Die EZB-Zinsen können Unternehmen nicht beeinflussen. Einen Teil ihrer individuellen Finanzierungskonditionen dagegen schon.
Finanzierungspartner berücksichtigen bei der Kreditprüfung unter anderem:
Bonität,
Ertragslage,
Liquidität,
Eigenkapitalausstattung,
bestehende Verbindlichkeiten,
Sicherheiten,
Qualität und Aktualität der Unternehmenszahlen.
Gerade in einem höheren Zinsumfeld lohnt es sich deshalb, die eigene Finanzierungsfähigkeit aktiv zu verbessern.
Teylor-Einschätzung: Der Leitzins bildet nur einen Teil der tatsächlichen Finanzierungskosten eines Unternehmens ab. Unternehmensspezifische Faktoren wie Bonität, Kapitaldienstfähigkeit und Finanzierungsstruktur bleiben entscheidend. Unternehmen sollten deshalb nicht ausschließlich versuchen, den richtigen Zinszeitpunkt abzuwarten, sondern auch an den Faktoren arbeiten, die sie selbst beeinflussen können.
Hilfreich sind in diesem Zusammenhang unsere Beiträge zum Creditreform Bonitätsindex sowie zur Kapitaldienstfähigkeit.
Was Unternehmen jetzt konkret prüfen sollten
Statt einer allgemeinen Checkliste lohnt sich bei steigenden Zinsen vor allem ein Blick auf die eigene Zins- und Finanzierungsstruktur.
1. Zinsbindungen und Fälligkeiten erfassen
Prüfen Sie, welche Finanzierungen in den kommenden Monaten oder Jahren auslaufen und wo Anschlussfinanzierungen notwendig werden.
2. Unterschiedliche Zinsszenarien kalkulieren
Berechnen Sie, wie sich höhere Finanzierungskosten auf monatliche Belastungen, Cashflow und Investitionsrechnung auswirken würden.
3. Investitionen nach wirtschaftlichem Nutzen priorisieren
Nicht jede Investition muss sofort umgesetzt werden. Projekte mit hohem Produktivitäts-, Einspar- oder Wachstumspotenzial können jedoch auch bei höheren Zinsen sinnvoll bleiben.
4. Finanzierungsstruktur statt nur Zinssatz vergleichen
Laufzeit, Tilgung, Flexibilität und Sicherheiten können für die tatsächliche Belastung genauso wichtig sein wie der angebotene Zinssatz.
5. Finanzierungsspielraum frühzeitig prüfen
Wer erst unter Zeitdruck Finanzierungsmöglichkeiten sucht, hat häufig weniger Optionen. Eine frühzeitige Prüfung schafft mehr Planungssicherheit.
Fazit: Die Zinswende verlangt mehr Planung – nicht zwangsläufig weniger Investitionen
Die Zinserhöhung der EZB im Juni 2026 zeigt, wie schnell sich das Finanzierungsumfeld verändern kann. Gleichzeitig bleiben die wirtschaftlichen Aussichten unsicher: Während die EZB für 2026 eine Inflation von 3,0 % erwartet, prognostiziert sie für den Euroraum lediglich 0,8 % Wachstum.
Für Unternehmen entsteht damit ein anspruchsvolles Umfeld aus erhöhtem Preisdruck, schwachem Wachstum und höheren Finanzierungskosten.
Die richtige Reaktion darauf ist jedoch nicht zwangsläufig, Investitionen einzufrieren. Entscheidend ist vielmehr, Finanzierungsvorhaben sorgfältiger zu kalkulieren, Liquidität und Kapitaldienstfähigkeit im Blick zu behalten und verschiedene Finanzierungsoptionen miteinander zu vergleichen.
Wer seine Finanzierung auf unterschiedliche Szenarien vorbereitet, bleibt auch dann handlungsfähig, wenn sich das Zinsumfeld erneut verändert.
Möchten Sie prüfen, welche Finanzierungskonditionen für Ihr Unternehmen möglich sind? Nutzen Sie unseren Zinsrechner oder lassen Sie sich unverbindlich beraten.
FAQ
Wie hoch ist der EZB-Leitzins aktuell?
Seit dem 17. Juni 2026 liegt der Zinssatz für die Einlagefazilität bei 2,25 %. Der Hauptrefinanzierungssatz beträgt 2,40 % und der Zinssatz der Spitzenrefinanzierungsfazilität 2,65 %.
Warum hat die EZB die Zinsen im Juni 2026 erhöht?
Die EZB reagierte insbesondere auf den erneuten Inflationsdruck infolge höherer Energiepreise. Für 2026 erwartet sie inzwischen eine durchschnittliche Inflation von 3,0 %.
Warum erhöhen steigende Leitzinsen die Finanzierungskosten für Unternehmen?
Leitzinsen beeinflussen die Refinanzierungsbedingungen am Finanzmarkt. Steigende Zinsen können deshalb dazu führen, dass Banken und andere Finanzierungspartner Kredite zu höheren Zinssätzen anbieten.
Sollte ich Investitionen wegen steigender Zinsen verschieben?
Nicht grundsätzlich. Entscheidend ist, ob eine Investition auch unter Berücksichtigung höherer Finanzierungskosten einen ausreichenden wirtschaftlichen Nutzen schafft.
Wie können Unternehmen mit steigenden Zinsen umgehen?
Unternehmen sollten insbesondere ihre Kreditlaufzeiten und Zinsbindungen prüfen, verschiedene Zinsszenarien kalkulieren, ihre Liquiditätsplanung aktualisieren und Finanzierungsangebote anhand der Gesamtkonditionen vergleichen.