Blog | 26. Oktober 2026
Erholungssignale in der Industrie: Warum Unternehmen ihre Finanzierung frühzeitig planen sollten
Die deutsche Industrie zeigt erste Erholungssignale, gleichzeitig bleibt der Zugang zu Krediten für viele KMU anspruchsvoll. Erfahren Sie, warum Unternehmen Investitionen und ihren Finanzierungsbedarf gerade jetzt frühzeitig planen sollten.
Nach einer längeren Schwächephase gibt es erste positive Signale aus der deutschen Industrie. Im Dezember 2025 stiegen die realen Auftragseingänge im Verarbeitenden Gewerbe saison- und kalenderbereinigt um 7,8 % gegenüber dem Vormonat. Gegenüber Dezember 2024 betrug das Plus 13,0 %.
Besonders deutlich war der Anstieg bei der Herstellung von Metallerzeugnissen mit 30,2 %, im Maschinenbau mit 11,5 % und bei elektrischen Ausrüstungen mit 9,8 %. Auch die Inlandsnachfrage entwickelte sich positiv: Die Bestellungen aus Deutschland nahmen um 10,7 % zu.
Für Industrieunternehmen sind das ermutigende Signale. Von einem breit getragenen Aufschwung zu sprechen, wäre allerdings noch zu früh.
Denn ein Teil des Anstiegs war auf Großaufträge zurückzuführen. Ohne Großaufträge lagen die Auftragseingänge lediglich 0,9 % über dem Vormonat. Gleichzeitig ging die Produktion im Produzierenden Gewerbe im Dezember um 1,9 % zurück.
Das Bild ist damit differenziert: Die Industrie zeigt erste Erholungssignale, die wirtschaftliche Lage bleibt jedoch fragil.
Für Unternehmen entsteht daraus eine wichtige finanzielle Frage: Wie lässt sich ein möglicher Anstieg der Aufträge finanzieren, ohne die eigene Liquidität zu stark zu belasten?
Was die Auftragseingänge über die Industriekonjunktur aussagen
Die aktuellen Destatis-Daten zeigen, dass sich die Nachfrage in mehreren wichtigen Industriezweigen verbessert hat.
Im Dezember 2025 entwickelten sich die Auftragseingänge gegenüber dem Vormonat unter anderem wie folgt:
Herstellung von Metallerzeugnissen: +30,2 %
Maschinenbau: +11,5 %
Herstellung elektrischer Ausrüstungen: +9,8 %
Datenverarbeitungsgeräte, elektronische und optische Erzeugnisse: +5,7 %
Auch im weniger schwankungsanfälligen Dreimonatsvergleich zeigt sich eine Verbesserung: Im vierten Quartal 2025 lagen die Auftragseingänge 9,5 % über dem dritten Quartal. Ohne Großaufträge betrug der Anstieg 2,5 %.
Damit gibt es durchaus Hinweise auf eine Stabilisierung.
Gleichzeitig zeigen andere Kennzahlen, warum Unternehmen vorsichtig bleiben sollten. Die reale Produktion des Produzierenden Gewerbes ging im Dezember gegenüber November um 1,9 % zurück. Im Gesamtjahr 2025 lag sie 1,1 % unter dem Vorjahresniveau.
Unsere Einschätzung: Einzelne starke Monatswerte sind ein positives Signal, aber noch kein Beweis für einen nachhaltigen industriellen Aufschwung. Für Unternehmen ist deshalb weniger entscheidend, ob bereits von einer „Trendwende“ gesprochen werden kann. Wichtiger ist, finanziell darauf vorbereitet zu sein, wenn sich die eigene Auftragslage tatsächlich verbessert.
Warum mehr Aufträge auch mehr Kapital erfordern können
Eine bessere Auftragslage verbessert nicht automatisch sofort die Liquidität eines Unternehmens.
Zwischen Auftragseingang und Zahlung des Kunden können Wochen oder Monate liegen. Die mit dem Auftrag verbundenen Ausgaben entstehen dagegen häufig wesentlich früher.
Unternehmen müssen beispielsweise:
Rohstoffe und Vorprodukte einkaufen,
Personal- und Produktionskosten tragen,
Lagerbestände erhöhen,
Lieferanten bezahlen,
zusätzliche Kapazitäten schaffen,
Maschinen oder Anlagen anschaffen.
Dadurch kann ein Unternehmen mit einem gut gefüllten Auftragsbuch gleichzeitig einen steigenden Finanzierungsbedarf haben.
Ein einfaches Beispiel: Erhält ein Maschinenbauer einen größeren Auftrag, muss er möglicherweise Material beschaffen und mehrere Monate produzieren, bevor die Schlussrechnung bezahlt wird. Der zusätzliche Umsatz kommt also später als ein erheblicher Teil der dazugehörigen Ausgaben.
Wachstum kann deshalb Liquidität binden.
Eine aktuelle Liquiditätsplanung hilft dabei, solche zeitlichen Unterschiede zwischen Ein- und Auszahlungen frühzeitig sichtbar zu machen.
Gleichzeitig bleibt der Kreditzugang für KMU schwierig
Gerade in dieser Situation trifft ein möglicher steigender Kapitalbedarf auf einen weiterhin anspruchsvollen Kreditmarkt.
Die KfW-ifo-Kredithürde erreichte im vierten Quartal 2025 für mittelständische Unternehmen einen Rekordwert: 37,8 % der KMU mit Kreditverhandlungen stuften das Verhalten der Banken als restriktiv ein. Im Vorquartal waren es 33,9 %.
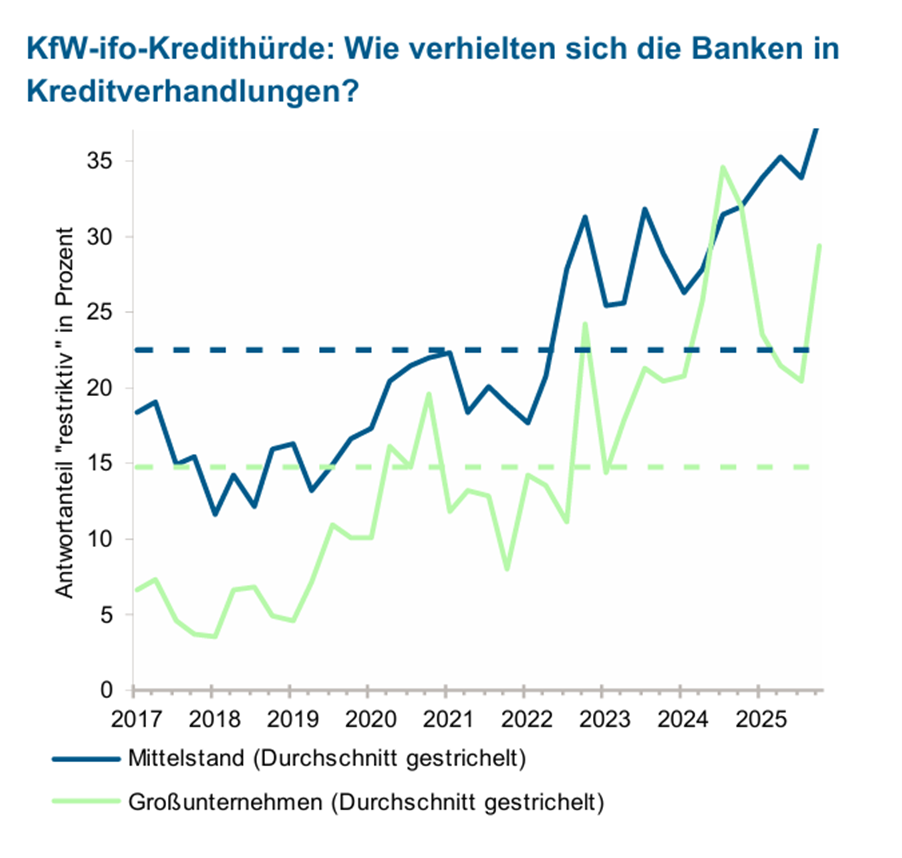
KfW führt die vorsichtige Kreditvergabepolitik unter anderem auf die schwache Konjunktur, strukturelle Herausforderungen und externe wirtschaftliche Risiken zurück. Mittelständler berichten bereits seit mehreren Jahren von überdurchschnittlich strengen Maßstäben bei Kreditverhandlungen.
Das ist gerade für Industrieunternehmen relevant: Wenn ein Auftrag kurzfristig Produktionskapazitäten erfordert, kann eine langwierige Finanzierung zum Engpass werden.
Teylor-Einschätzung: Die Kombination aus ersten Erholungssignalen und einer weiterhin hohen Kredithürde macht Finanzierungsplanung besonders wichtig. Unternehmen müssen nicht vorsorglich möglichst viel Fremdkapital aufnehmen. Sie sollten aber wissen, welchen zusätzlichen Kapitalbedarf verschiedene Auftragsszenarien auslösen würden und welche Finanzierungsmöglichkeiten ihnen dafür zur Verfügung stehen.
Wie Unternehmen ihren Finanzierungsbedarf bei steigenden Aufträgen berechnen können
Statt pauschal „mehr Liquidität“ einzuplanen, sollten Industrieunternehmen möglichst konkret berechnen, wie sich zusätzliche Aufträge auf ihren Cashflow auswirken.
Relevant sind beispielsweise vier Größen:
1. Vorlaufende Materialkosten
Wie viel Material muss beschafft werden, bevor erste Kundenzahlungen eingehen?
2. Produktions- und Personalkosten
Welche zusätzlichen laufenden Kosten entstehen während der Auftragsabwicklung?
3. Zahlungsziele
Wann müssen Lieferanten bezahlt werden – und wann zahlen die eigenen Kunden?
Je größer die zeitliche Differenz, desto höher kann der Zwischenfinanzierungsbedarf ausfallen.
4. Investitionsbedarf
Reichen vorhandene Produktionskapazitäten aus oder müssen Maschinen, Anlagen oder andere Betriebsmittel angeschafft werden?
Auf dieser Basis lässt sich wesentlich genauer bestimmen, wie viel Kapital zu welchem Zeitpunkt und für welchen Zeitraum benötigt wird.
Betriebsmittel und Investitionen sollten unterschiedlich finanziert werden
Gerade bei wachsender Auftragslage ist es wichtig, verschiedene Kapitalbedarfe voneinander zu unterscheiden.
Kurzfristiger Betriebsmittelbedarf
Materialeinkäufe, Lagerbestände oder andere vorlaufende Kosten verursachen häufig einen temporären Kapitalbedarf.
Hier können beispielsweise Betriebsmittelfinanzierungen relevant sein.
Langfristige Investitionen
Eine neue Maschine oder Produktionsanlage schafft dagegen über mehrere Jahre wirtschaftlichen Nutzen.
Für solche Vorhaben können längerfristige Firmenkredite, Leasing oder andere Investitionsfinanzierungen besser geeignet sein.
Gebundene Liquidität in Forderungen
Entsteht der Liquiditätsbedarf vor allem durch lange Zahlungsziele der Kunden, kann Factoring eine Möglichkeit sein, offene Forderungen früher in Liquidität umzuwandeln.
Entscheidend ist deshalb nicht nur die Frage „Wie viel Finanzierung brauchen wir?“, sondern auch „Warum brauchen wir sie und wie lange?“
Einen Überblick über unterschiedliche Möglichkeiten bietet unser Beitrag 5 Finanzierungsformen für KMU.
Warum eine frühzeitige Finanzierungsvorbereitung wichtig ist
Unternehmen müssen nicht für jeden möglichen Auftrag bereits einen Kredit aufnehmen.
Sie können jedoch frühzeitig klären:
Welche zusätzliche Auftragsmenge lässt sich aus eigener Liquidität finanzieren?
Ab welchem Volumen entsteht externer Finanzierungsbedarf?
Welche Kreditlinien stehen bereits zur Verfügung?
Welche Finanzierungsform passt zu welchem Kapitalbedarf?
Welche Unterlagen würden Finanzierungspartner benötigen?
Wie schnell könnte zusätzliches Kapital verfügbar sein?
Dadurch entsteht ein finanzieller Rahmen, innerhalb dessen Unternehmen schneller entscheiden können.
Das kann gerade dann relevant werden, wenn sich kurzfristig größere Aufträge oder Investitionsmöglichkeiten ergeben.
Welche Unterlagen bei einer Wachstumsfinanzierung besonders relevant sind
Bei einer Finanzierung aufgrund steigender Aufträge reicht es nicht, lediglich einen positiven Auftragseingang zu zeigen.
Finanzierungspartner möchten nachvollziehen können, wie sich das zusätzliche Geschäft auf das Unternehmen auswirkt.
Hilfreich können insbesondere sein:
aktuelle BWA,
Summen- und Saldenliste,
Jahresabschlüsse,
Auftragsbestand beziehungsweise relevante Auftragseingänge,
erwartete Zahlungszeitpunkte,
Material- und Produktionskosten,
Investitionsplanung,
bestehende Verbindlichkeiten,
Liquiditätsplanung.
Besonders wichtig ist die Verbindung zwischen Auftrag, Kapitalbedarf und erwartetem Zahlungseingang.
Dadurch lässt sich erklären, warum Finanzierung benötigt wird und wie sie aus dem zukünftigen Geschäft zurückgeführt werden soll.
Mehr zur Beurteilung der Rückzahlungsfähigkeit erfahren Sie in unserem Beitrag zur Kapitaldienstfähigkeit.
Finanzierung für verschiedene Auftragsszenarien planen
Statt einer weiteren allgemeinen „5 Tipps“-Liste würde ich bei diesem Artikel bewusst mit Szenarien arbeiten.
Basisszenario: Auftragslage bleibt stabil
Prüfen Sie, ob vorhandene Liquidität und Kreditlinien für das bestehende Geschäftsvolumen ausreichen.
Wachstumsszenario: Auftragseingänge steigen deutlich
Berechnen Sie, welche zusätzlichen Material-, Personal- und Produktionskosten vorfinanziert werden müssen und wann Kundenzahlungen eingehen.
Investitionsszenario: Kapazitäten müssen erweitert werden
Trennen Sie den langfristigen Investitionsbedarf für Maschinen oder Anlagen vom kurzfristigen Betriebsmittelbedarf.
Stressszenario: Zahlungen verzögern sich
Berechnen Sie, wie sich beispielsweise längere Kundenzahlungsziele oder höhere Materialkosten auf die Liquidität auswirken würden.
Damit lässt sich Finanzierung gezielt auf die tatsächliche Unternehmensentwicklung vorbereiten, ohne unnötig Kapital aufzunehmen.
Fazit: Erste Industriesignale sind positiv – die Finanzierung sollte trotzdem mit Vorsicht geplant werden
Die Auftragseingänge im Verarbeitenden Gewerbe lieferten Ende 2025 deutliche positive Signale. Besonders Maschinenbau, Metallerzeugnisse und elektrische Ausrüstungen verzeichneten im Dezember kräftige Zuwächse.
Die Daten sollten jedoch nicht überinterpretiert werden. Großaufträge spielten eine wichtige Rolle, während die Industrieproduktion gleichzeitig zurückging. Von einem breit getragenen Aufschwung kann deshalb noch nicht sicher gesprochen werden.
Hinzu kommt ein schwieriger Kreditzugang: Mit einer KfW-ifo-Kredithürde von 37,8 % erreichten die wahrgenommenen Restriktionen bei Kreditverhandlungen für KMU zuletzt einen Rekordwert.
Für Industrieunternehmen ergibt sich daraus eine klare Konsequenz: Nicht auf einen Aufschwung wetten, sondern finanziell auf unterschiedliche Entwicklungen vorbereitet sein.
Wer weiß, wie sich zusätzliche Aufträge auf Materialbedarf, Cashflow und Produktionskapazitäten auswirken und welche Finanzierungsmöglichkeiten dafür zur Verfügung stehen, kann schneller reagieren, wenn sich konkrete Wachstumschancen ergeben.
Wenn Sie Ihren finanziellen Spielraum für anstehende Aufträge oder Investitionen prüfen möchten, unterstützen wir Sie gerne bei der Bewertung verschiedener Finanzierungsmöglichkeiten.
FAQ
Entwickelt sich die deutsche Industrie 2026 wieder besser?
Zum Jahreswechsel 2025/2026 gab es erste positive Signale. Die Auftragseingänge im Verarbeitenden Gewerbe stiegen im Dezember 2025 um 7,8 % gegenüber dem Vormonat. Allerdings waren Großaufträge ein wichtiger Treiber und die Produktion ging gleichzeitig zurück. Die Entwicklung sollte deshalb vorsichtig eingeordnet werden.
Warum können steigende Aufträge zu Liquiditätsproblemen führen?
Unternehmen müssen Material, Personal und Produktion häufig bezahlen, bevor ihre Kunden Rechnungen begleichen. Dadurch kann Wachstum zunächst zusätzliches Kapital binden.
Wie hoch ist die KfW-ifo-Kredithürde für KMU?
Im vierten Quartal 2025 stuften 37,8 % der mittelständischen Unternehmen mit Kreditverhandlungen das Verhalten der Banken als restriktiv ein. Das war ein Rekordwert.
Welche Finanzierung eignet sich für Industrieunternehmen?
Das hängt vom Kapitalbedarf ab. Für langfristige Investitionen können beispielsweise Firmenkredite oder Leasing infrage kommen. Kurzfristiger Betriebsmittelbedarf und gebundene Liquidität in Forderungen erfordern möglicherweise andere Lösungen.
Wann sollten Industrieunternehmen ihre Finanzierung planen?
Idealerweise bevor zusätzlicher Kapitalbedarf akut wird. Unternehmen können frühzeitig berechnen, ab welchem Auftragsvolumen zusätzliche Finanzierung erforderlich wäre und welche Optionen dafür verfügbar sind.