Blog | 26. Oktober 2026
Wenn die Hausbank keinen Kredit vergibt: Welche Finanzierungsalternativen KMU kennen sollten
Wenn die Hausbank bei der Kreditvergabe zurückhaltend ist, müssen Investitionen nicht automatisch warten. Erfahren Sie, welche Finanzierungsalternativen KMU zur Verfügung stehen und wie Unternehmen ihren Finanzierungsspielraum erweitern können.
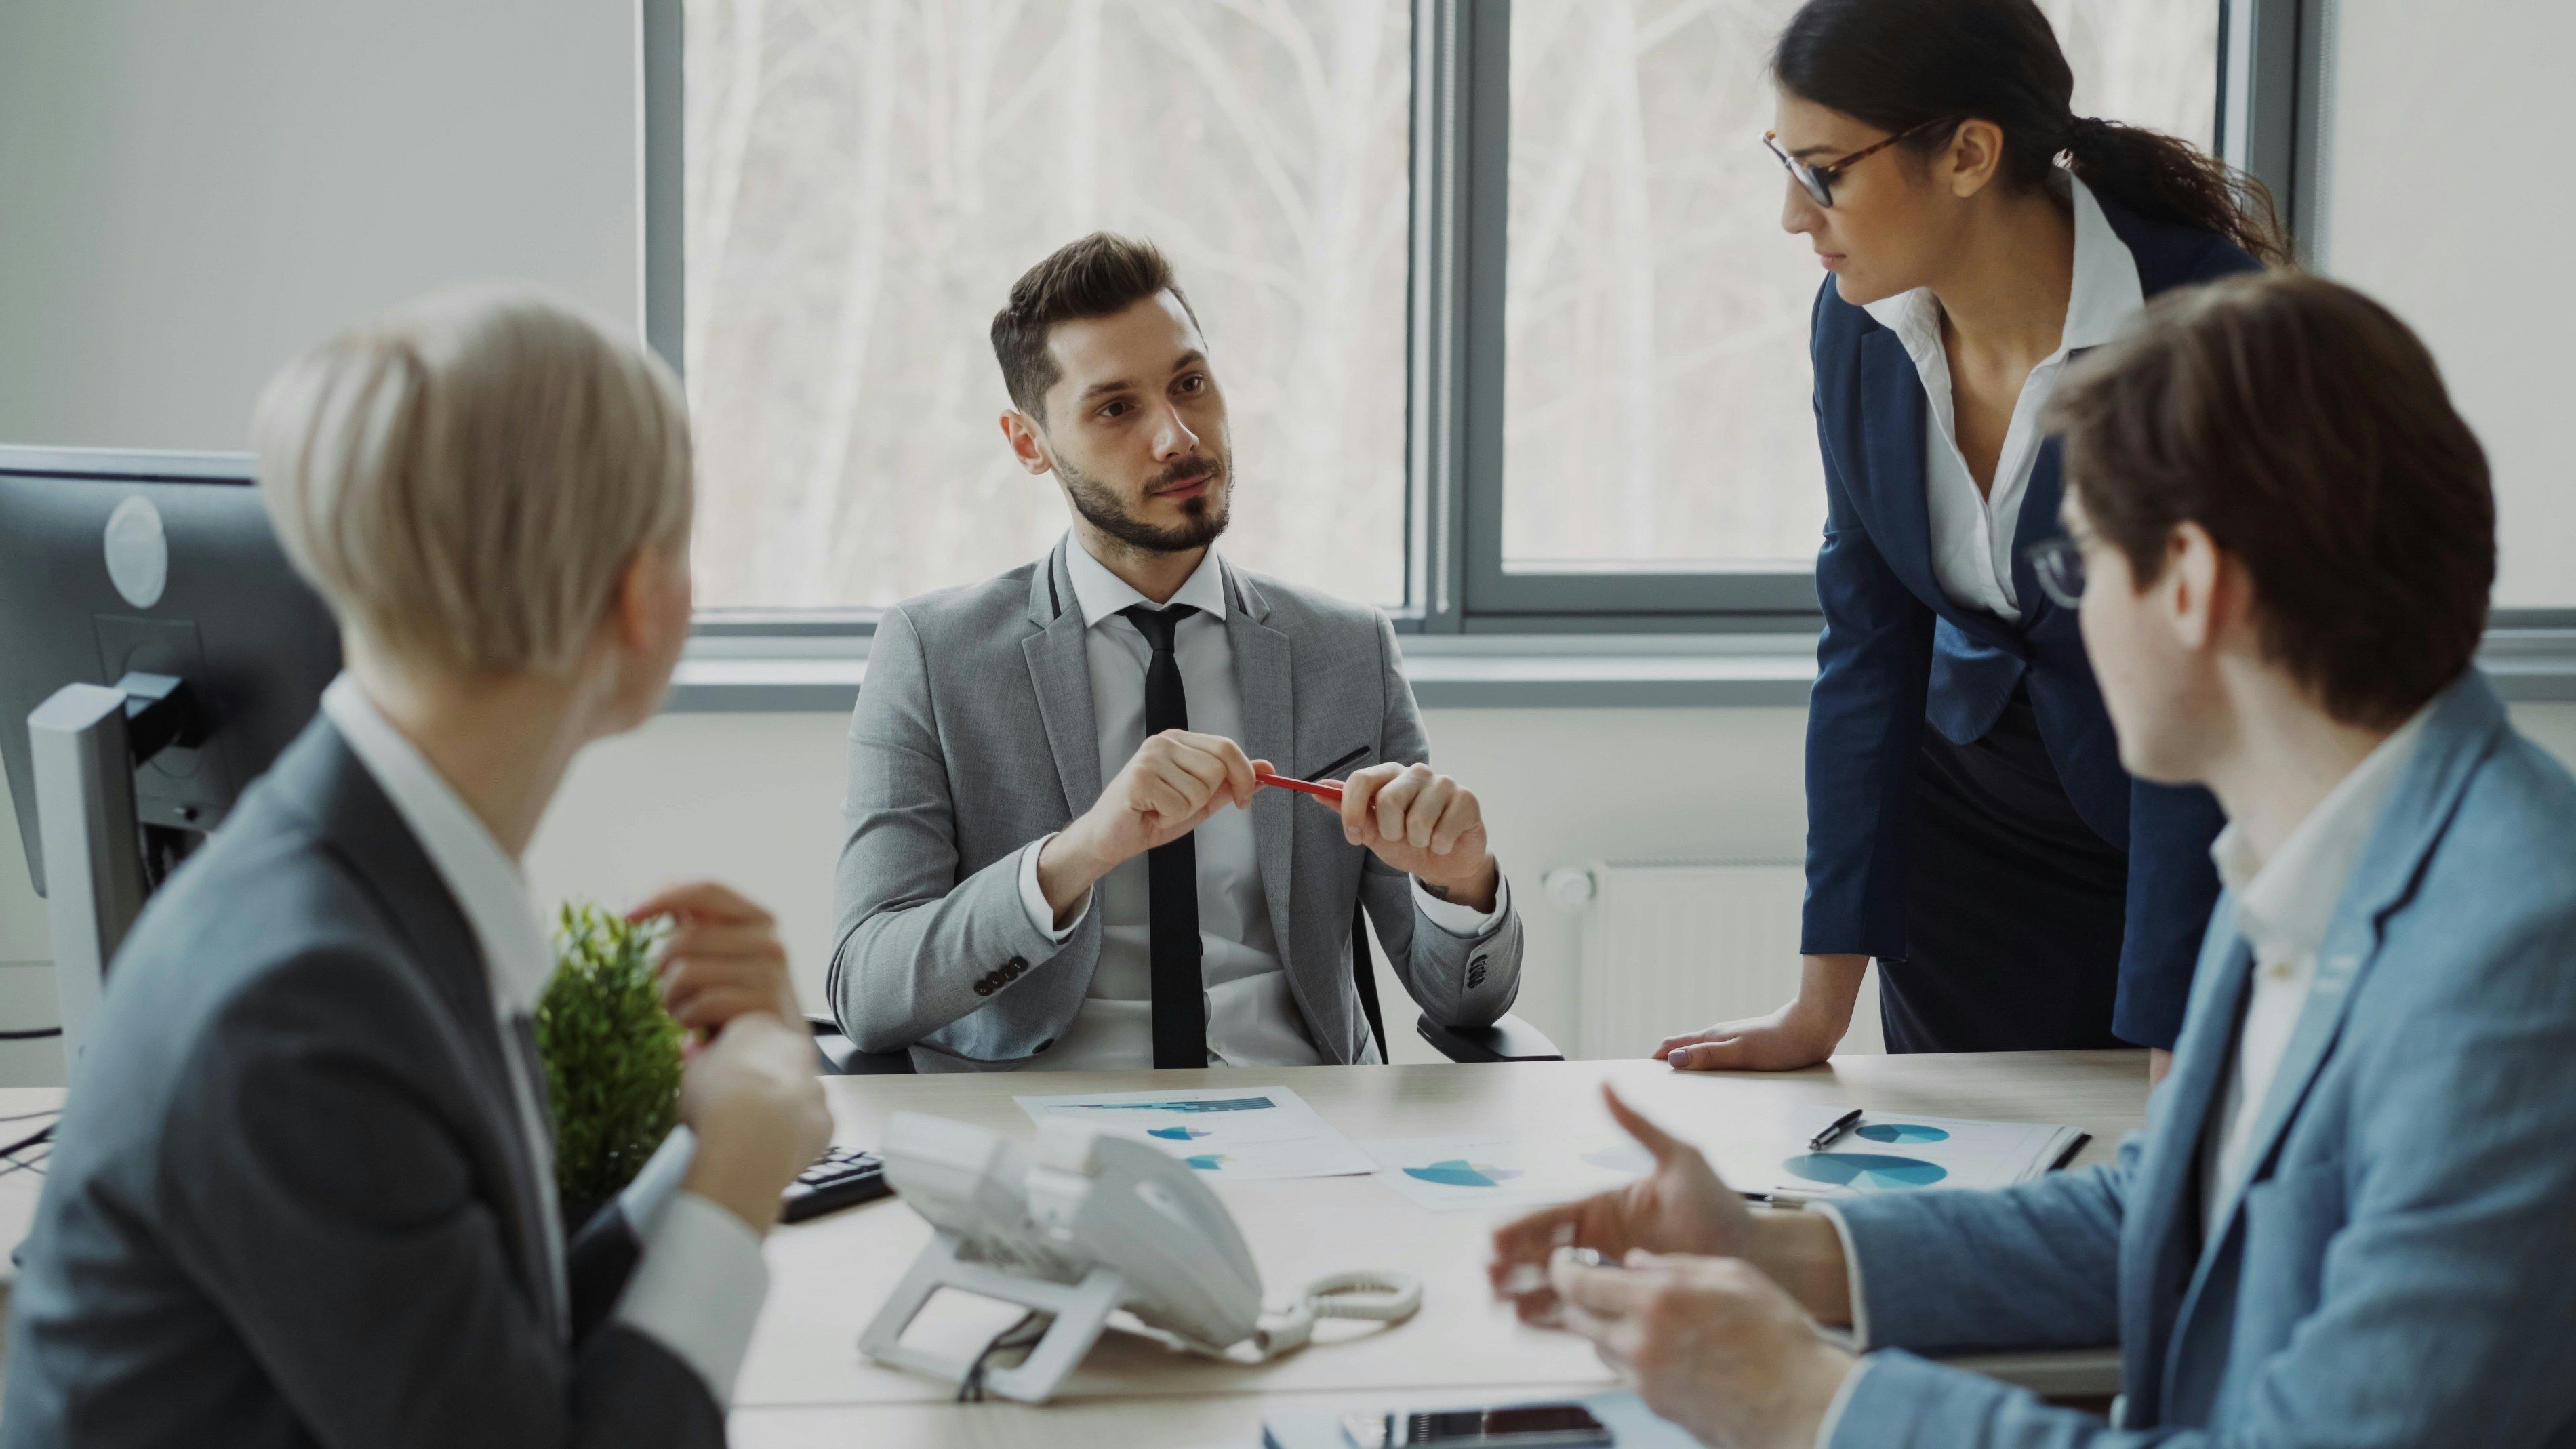
Dass Unternehmen bei Kreditverhandlungen derzeit auf hohe Hürden stoßen, zeigen auch aktuelle Daten. Laut KfW Research stuften im ersten Quartal 2026 34,0 % der mittelständischen Unternehmen, die Kreditverhandlungen führten, das Verhalten der Banken als restriktiv ein. Zwar ist dieser Anteil gegenüber dem Rekordwert von 37,8 % im vierten Quartal 2025 leicht gesunken, er bleibt aber auf einem außergewöhnlich hohen Niveau.
Für Unternehmen bedeutet das jedoch nicht zwangsläufig, geplante Investitionen aufzugeben. Vielmehr gewinnt eine breiter aufgestellte Finanzierungsstrategie an Bedeutung.
Warum ist der Kreditzugang für KMU derzeit so schwierig?
Die KfW-ifo-Kredithürde misst, wie Unternehmen das Verhalten von Banken in Kreditverhandlungen beurteilen. Im vierten Quartal 2025 erreichte sie für den Mittelstand mit 37,8 % einen neuen Höchststand. Im ersten Quartal 2026 sank der Wert zwar auf 34,0 %, blieb damit aber nahe am Rekordniveau.
KfW Research sieht deshalb bislang kaum eine Entspannung beim Kreditzugang. Hinzu kommen wirtschaftliche Unsicherheit und erhöhte Risiken, die eine schnelle Lockerung der Kreditvergabebedingungen erschweren.
Für Unternehmen bedeutet das: Auch grundsätzlich tragfähige Finanzierungsvorhaben können intensiver geprüft werden. Je nach Finanzierungspartner können zusätzliche Unterlagen, Sicherheiten oder detailliertere Planungen erforderlich sein.
Unsere Einschätzung: Die aktuellen Daten zeigen, dass Unternehmen Schwierigkeiten bei der Kreditaufnahme nicht ausschließlich als individuelles Problem betrachten sollten. Wenn rund ein Drittel der kreditverhandelnden Mittelständler Banken als restriktiv wahrnimmt, handelt es sich auch um eine strukturelle Herausforderung des aktuellen Kreditmarktes. Umso wichtiger ist es, Finanzierungsoptionen frühzeitig zu prüfen und sich nicht ausschließlich von einem Finanzierungspartner abhängig zu machen.
Warum eine Ablehnung durch die Hausbank nicht das Ende einer Finanzierung bedeutet
Eine Kreditablehnung wird häufig als endgültige Entscheidung wahrgenommen. Tatsächlich können Finanzierungspartner Unternehmen und Vorhaben jedoch unterschiedlich bewerten.
Bei der Kreditentscheidung spielen zahlreiche Faktoren eine Rolle, beispielsweise:
Bonität und Unternehmensentwicklung,
verfügbare Sicherheiten,
Kapitaldienstfähigkeit,
Branche und Geschäftsmodell,
Finanzierungszweck,
Laufzeit und Kredithöhe,
interne Risikovorgaben des Finanzierungspartners.
Deshalb kann es vorkommen, dass ein Finanzierungspartner einen Antrag ablehnt oder zusätzliche Sicherheiten verlangt, während ein anderer Anbieter das gleiche Vorhaben anders bewertet.
Gerade für Unternehmen, die investieren oder wachsen möchten, kann es deshalb sinnvoll sein, mehrere Finanzierungsmöglichkeiten zu kennen.
Mehr über mögliche nächste Schritte erfahren Sie auch in unserem Beitrag Kreditantrag abgelehnt – Was können Sie jetzt tun?
Welche Alternativen zur Hausbank gibt es?
Der klassische Bankkredit ist längst nicht die einzige Möglichkeit, ein Unternehmen zu finanzieren.
Je nach Kapitalbedarf und Verwendungszweck kommen unterschiedliche Finanzierungsformen infrage.
Alternative Firmenkredite
Firmenkredite können auch außerhalb der bestehenden Hausbankbeziehung aufgenommen werden. Digitale Finanzierungsanbieter oder andere Kreditgeber können zusätzliche Finanzierungsmöglichkeiten eröffnen.
Factoring
Beim Factoring verkauft ein Unternehmen offene Forderungen und erhält einen großen Teil des Rechnungsbetrags kurzfristig ausgezahlt. Dadurch kann gebundenes Kapital schneller verfügbar werden.
Factoring eignet sich deshalb insbesondere zur Verbesserung der laufenden Liquidität und unterscheidet sich grundlegend von einem klassischen Investitionskredit.
Leasing
Bei Fahrzeugen, Maschinen oder technischer Ausstattung kann Leasing eine Alternative zum Kauf darstellen. Die Anschaffung muss dadurch nicht vollständig aus vorhandener Liquidität oder über einen klassischen Kredit finanziert werden.
Kreditfonds
Auch Kreditfonds können Unternehmen Fremdkapital zur Verfügung stellen. Sie ergänzen damit klassische Bankfinanzierungen und können insbesondere bei bestimmten Finanzierungsstrukturen eine zusätzliche Option darstellen.
Förderkredite
Abhängig vom Unternehmen und Investitionsvorhaben können außerdem öffentliche Förderprogramme infrage kommen. Die Voraussetzungen und Konditionen unterscheiden sich je nach Programm.
Einen ausführlicheren Überblick bietet unser Beitrag 5 Finanzierungsformen für KMU.
Welche Finanzierungsalternative passt zu welchem Bedarf?
Nicht jede Alternative zur Hausbank eignet sich für jede Situation.
Ein Unternehmen, das eine Maschine mit mehrjähriger Nutzungsdauer finanzieren möchte, hat beispielsweise einen anderen Bedarf als ein Unternehmen, das kurzfristig Kapital aus offenen Forderungen freisetzen möchte.
Bei der Auswahl sollten Unternehmen insbesondere auf folgende Punkte achten:
Finanzierungszweck: Investition, Betriebsmittel oder kurzfristige Liquidität?
Kapitalbedarf: Wie viel Finanzierung wird tatsächlich benötigt?
Laufzeit: Wie lange wird das Kapital benötigt?
Rückzahlung: Passt die Tilgung zum erwarteten Cashflow?
Flexibilität: Sind Sondertilgungen oder Anpassungen möglich?
Gesamtkosten: Welche Kosten entstehen über die gesamte Laufzeit?
Die passende Finanzierung sollte deshalb nicht allein anhand des Zinssatzes ausgewählt werden.
Warum mehrere Finanzierungspartner den Handlungsspielraum erhöhen können
Eine langjährige Hausbankbeziehung kann für Unternehmen wertvoll sein. Problematisch wird es jedoch, wenn sie die einzige verfügbare Finanzierungsoption darstellt.
Wer erst nach einer Ablehnung beginnt, alternative Finanzierungspartner zu suchen, verliert möglicherweise wertvolle Zeit.
Eine breitere Finanzierungsbasis kann dagegen mehrere Vorteile bieten:
zusätzliche Finanzierungsmöglichkeiten,
geringere Abhängigkeit von einem einzelnen Anbieter,
bessere Vergleichsmöglichkeiten,
mehr Flexibilität bei kurzfristigem Kapitalbedarf.
Teylor-Einschätzung: Alternative Finanzierung bedeutet nicht, die Hausbank grundsätzlich zu ersetzen. Für viele KMU kann es sinnvoller sein, die bestehende Bankbeziehung um zusätzliche Finanzierungspartner und Instrumente zu ergänzen. Dadurch entsteht eine breitere Finanzierungsbasis, auf die Unternehmen bei unterschiedlichen Kapitalbedarfen zurückgreifen können.
Wie Unternehmen ihre Chancen auf eine Finanzierung verbessern können
Auch in einem restriktiven Kreditmarkt können Unternehmen selbst dazu beitragen, Finanzierungsgespräche besser vorzubereiten.
Besonders wichtig sind:
aktuelle Unternehmenszahlen,
eine nachvollziehbare Darstellung des Finanzierungszwecks,
eine realistische Liquiditätsplanung,
eine ausreichende Kapitaldienstfähigkeit,
vollständige Finanzierungsunterlagen.
Finanzierungspartner müssen einschätzen können, ob ein Unternehmen Zins und Tilgung zuverlässig leisten kann. Je transparenter die wirtschaftliche Situation und das Finanzierungsvorhaben dargestellt werden, desto fundierter kann diese Bewertung erfolgen.
Hilfreich sind in diesem Zusammenhang auch unsere Beiträge zum Creditreform Bonitätsindex und zur Kapitaldienstfähigkeit.
Investitionen nicht nur vom Kreditzugang abhängig machen
Ein schwierigerer Kreditzugang kann dazu führen, dass Unternehmen geplante Investitionen verschieben. Gerade dann lohnt es sich jedoch, neben unterschiedlichen Finanzierungsmöglichkeiten auch die Wirtschaftlichkeit des Vorhabens genauer zu betrachten.
Zusätzlich können steuerliche Rahmenbedingungen Investitionsentscheidungen beeinflussen. Für bestimmte bewegliche Wirtschaftsgüter des Anlagevermögens, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft oder hergestellt werden, ist beispielsweise eine degressive Abschreibung möglich. Der Abschreibungssatz darf dabei höchstens das Dreifache des linearen Satzes und maximal 30 % betragen.
Ob und in welchem Umfang ein Unternehmen davon profitieren kann, sollte individuell mit einem Steuerberater geprüft werden.
Unsere Einschätzung: Eine Investitionsentscheidung sollte weder ausschließlich vom aktuellen Zinsniveau noch von der Entscheidung einer einzelnen Bank abhängig gemacht werden. Sinnvoller ist es, Wirtschaftlichkeit, steuerliche Rahmenbedingungen und unterschiedliche Finanzierungsoptionen gemeinsam zu betrachten.
Was Unternehmen bei einer schwierigen Kreditvergabe konkret tun können
Statt der allgemeinen „5 Tipps“ würde ich hier bewusst einen Prozess abbilden, der genau zur Suchintention dieses Artikels passt:
1. Grund für die Ablehnung oder Verzögerung verstehen
Fragen Sie nach, welche Faktoren für die Kreditentscheidung ausschlaggebend waren. Fehlende Unterlagen erfordern eine andere Reaktion als beispielsweise eine unzureichende Kapitaldienstfähigkeit.
2. Finanzierungsunterlagen überprüfen
Aktuelle Zahlen, eine klare Darstellung des Finanzierungszwecks und eine realistische Planung erleichtern die Bewertung durch andere Finanzierungspartner.
3. Finanzierungsbedarf präzisieren
Prüfen Sie Kredithöhe, Laufzeit und tatsächlichen Verwendungszweck. Nicht jeder Kapitalbedarf muss über einen klassischen langfristigen Kredit finanziert werden.
4. Passende Alternativen vergleichen
Firmenkredit, Factoring, Leasing, Förderkredit oder Kreditfonds erfüllen unterschiedliche Funktionen. Vergleichen Sie deshalb nicht nur Anbieter, sondern auch Finanzierungsformen.
5. Finanzierungsbasis langfristig verbreitern
Warten Sie nicht bis zur nächsten Kreditablehnung. Zusätzliche Finanzierungspartner können auch dann sinnvoll sein, wenn die bestehende Hausbankbeziehung funktioniert.
Fazit: Unternehmensfinanzierung muss nicht bei der Hausbank enden
Der Kreditzugang für mittelständische Unternehmen bleibt anspruchsvoll. Im ersten Quartal 2026 stuften 34 % der kreditverhandelnden KMU das Verhalten der Banken als restriktiv ein – trotz eines leichten Rückgangs gegenüber dem Rekordwert Ende 2025.
Eine Ablehnung oder Verzögerung bei der Hausbank bedeutet deshalb nicht automatisch, dass ein Finanzierungsvorhaben nicht umsetzbar ist.
Unternehmen können ihren Handlungsspielraum erhöhen, indem sie den konkreten Finanzierungsbedarf analysieren, ihre Unterlagen sorgfältig vorbereiten und unterschiedliche Finanzierungspartner und -instrumente prüfen.
Eine moderne Finanzierungsstrategie muss dabei nicht „Hausbank oder Alternative“ bedeuten. Häufig liegt der sinnvollere Ansatz darin, verschiedene Finanzierungsmöglichkeiten miteinander zu kombinieren und die Abhängigkeit von einem einzelnen Kapitalgeber zu reduzieren.
Wenn Sie prüfen möchten, welche Finanzierungsmöglichkeiten für Ihr Unternehmen infrage kommen, unterstützen wir Sie gerne dabei.
FAQ
Was kann ich tun, wenn meine Hausbank einen Kredit ablehnt?
Zunächst sollte geklärt werden, warum die Finanzierung abgelehnt wurde. Anschließend können Unternehmen ihre Unterlagen oder Finanzierungsstruktur anpassen und Angebote anderer Finanzierungspartner oder alternative Finanzierungsformen prüfen.
Welche Alternativen gibt es zur Hausbank?
Je nach Finanzierungsbedarf kommen unter anderem alternative Firmenkredite, Factoring, Leasing, Förderkredite oder Kreditfonds infrage.
Wie schwierig ist der Kreditzugang für KMU derzeit?
Laut KfW-ifo-Kredithürde stuften im ersten Quartal 2026 34 % der mittelständischen Unternehmen mit Kreditverhandlungen das Verhalten der Banken als restriktiv ein. Im vierten Quartal 2025 hatte der Wert mit 37,8 % einen Rekord erreicht.
Ist ein alternativer Kreditgeber automatisch teurer als eine Hausbank?
Nicht zwangsläufig. Konditionen hängen unter anderem von Bonität, Finanzierungszweck, Laufzeit, Sicherheiten und Anbieter ab. Deshalb sollten Unternehmen die Gesamtkosten und Vertragsbedingungen vergleichen.
Wie kann ich meine Chancen auf einen Firmenkredit verbessern?
Aktuelle Unternehmenszahlen, vollständige Unterlagen, eine nachvollziehbare Verwendung des Kapitals sowie eine realistische Liquiditäts- und Rückzahlungsplanung erleichtern Finanzierungspartnern die Bewertung.